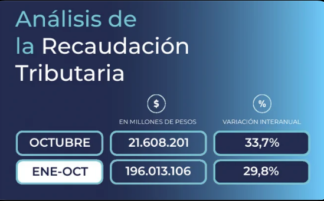
Los recursos tributarios nacionales alcanzaron en octubre los $21.608.201 millones, con una suba interanual nominal del 33,7%, según el informe de la Agencia de Recaudación y Control Aduanero (ARCA).
 El resultado estuvo impulsado principalmente por el impuesto a las Ganancias y los derechos de exportación, que registraron incrementos superiores al promedio general. Sin embargo, el desempeño de los principales tributos mostró diferencias: el IVA, que concentró el mayor volumen de ingresos, creció 21,8%, mientras que los derechos de importación retrocedieron 9,6%.
De acuerdo con la comparación con la inflación incluida en el reporte, la recaudación de octubre registró una mejora real del 0,7% interanual y superó la variación de precios por segundo mes consecutivo. La evolución mensual contrasta con el resultado acumulado: entre enero y octubre ingresaron $196.013.106 millones, un incremento nominal del 29,8% frente al mismo período de 2025, pero con una caída real del 2,4%.
La diferencia entre ambos indicadores muestra que la recuperación de los ingresos fiscales en octubre todavía no alcanza para revertir el deterioro acumulado durante los primeros diez meses del año. También refleja que la dinámica de la recaudación depende de factores heterogéneos: desde el nivel de actividad y las remuneraciones hasta los vencimientos impositivos, las bases de comparación, los precios internacionales y el calendario de liquidación del comercio exterior.
El IVA neto aportó $7.032.743 millones y se mantuvo como el principal componente de la recaudación. Su variación interanual fue del 21,8%, aunque con comportamientos distintos entre sus dos segmentos: el IVA Impositivo aumentó 30,5%, mientras que el IVA Aduanero cayó 4,9%.
ARCA explicó que en el componente impositivo incidieron favorablemente las menores devoluciones de IVA a exportadores respecto del año anterior. En sentido contrario, afectaron las mayores reafectaciones netas negativas, debido a una utilización más intensa de saldos de IVA para cancelar otras obligaciones, y el incremento de las devoluciones correspondientes al Régimen de Comercialización de Granos.
En el IVA Aduanero, el organismo atribuyó el retroceso a un día hábil menos que en octubre de 2025 y a una base de comparación elevada. La evolución de este segmento constituye una referencia para observar la dinámica de las operaciones vinculadas con el comercio exterior, aunque sus variaciones también están condicionadas por factores administrativos y de calendario.
El impuesto a las Ganancias recaudó $5.085.492 millones y registró un incremento interanual del 55,1%, uno de los avances más significativos entre los principales tributos. El informe de ARCA señala que el resultado estuvo relacionado con mayores anticipos de sociedades y personas humanas, asociados al aumento del impuesto determinado correspondiente al período fiscal 2025.
También incidieron las mayores retenciones impositivas y las reafectaciones netas positivas. Según el organismo, durante 2026 se utilizaron menos saldos a favor de Ganancias para cancelar otras obligaciones y se recurrió en mayor medida a saldos de otros impuestos para cumplir con compromisos vinculados a este tributo.
El calendario de vencimientos también tuvo incidencia. El pago del saldo de la declaración jurada de personas humanas correspondiente al período fiscal 2025 operó en julio de 2026, mientras que el vencimiento de la presentación fue prorrogado al 16 de noviembre. La extensión alcanzó también al ingreso de eventuales diferencias de saldo y al Régimen Simplificado de Ganancias, en el marco de la Ley de Inocencia Fiscal. En 2025, tanto el pago como la presentación se habían concentrado en junio. Durante octubre, además, ingresó el segundo anticipo de personas humanas correspondiente al período fiscal 2026.
En el comercio exterior, los derechos de exportación aportaron $870.052 millones, con una suba interanual del 238,4%. Fue la variación porcentual más elevada entre los conceptos detallados por ARCA, aunque el organismo advirtió que el resultado debe leerse considerando una base de comparación particularmente baja.
Los ingresos correspondientes a la Seguridad Social sumaron $5.033.064 millones, con una variación interanual del 33,8%. El informe atribuye el incremento al aumento de la remuneración bruta promedio y a una mayor distribución de facilidades de pago respecto del mismo mes del año anterior.
En este rubro también se encuentran vigentes instrumentos de promoción del empleo registrado. El Régimen de Incentivo a la Formalización Laboral (RIFL) establece una alícuota reducida de contribuciones patronales para cada nuevo trabajador del sector privado incorporado entre el 1 de mayo de 2026 y el 30 de abril de 2027. Por su parte, el régimen de Promoción de Empleo Registrado (PER) contempla la posibilidad de regularizar relaciones laborales no registradas o deficientemente registradas mediante beneficios fiscales y facilidades de pago, diferenciados según el tipo de contribuyente o empleador.
La evolución de los recursos de la Seguridad Social aporta una referencia sobre la masa salarial formal y los mecanismos de cumplimiento, aunque el crecimiento nominal no permite, por sí solo, determinar cuántos puestos de trabajo se crearon ni cuánto mejoró el poder adquisitivo de los salarios.
El impuesto a los Débitos y Créditos bancarios recaudó $1.631.977 millones, con una suba interanual del 21,5%. ARCA señaló que incidió negativamente la elevada base de comparación de octubre de 2025. Durante el mes también estuvieron vigentes las nuevas exenciones incorporadas por el Decreto 475/2026. A su vez, la Comisión Nacional de Valores había establecido, mediante la Resolución General 1.166/2026 del 14 de septiembre, la obligación de utilizar transferencias bancarias para determinadas operaciones.
En Bienes Personales ingresaron $122.441 millones, un 26,6% más que en octubre del año pasado. Durante el mes operó el segundo anticipo de personas humanas correspondiente al período fiscal 2026. En tanto, el impuesto a los Combustibles aportó $688.197 millones, con un incremento interanual del 51,1%, explicado principalmente por las actualizaciones del tributo.
El informe también consignó una particularidad en Impuestos Internos: la variación interanual negativa respondió principalmente a pagos no bancarios vinculados con el sector tabacalero que se realizaron en los últimos días de octubre, pero no llegaron a acreditarse en la cuenta del impuesto durante ese mes. Su reafectación estaba prevista para noviembre.