En septiembre de 2026, el indicador sintético de la actividad de la construcción (ISAC) muestra una suba de 5,1% respecto a igual mes de 2025. En el acumulado del año, el índice de la serie original presenta un aumento de 1,3% respecto a igual período de 2025.
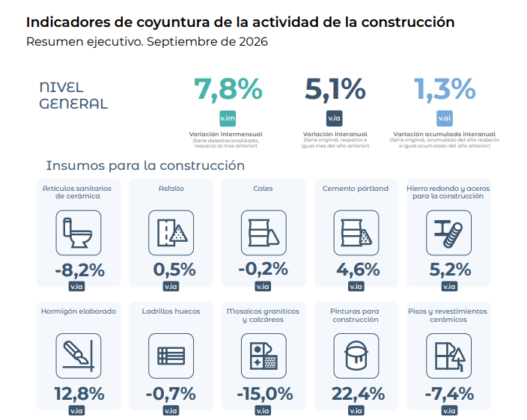 En septiembre de 2026, el índice de la serie desestacionalizada muestra una variación positiva de 7,8% respecto al
mes anterior y el índice de la serie tendencia-ciclo registra una variación positiva cercana al cero respecto al mes
anterior.
Insumos
En septiembre de 2026, los datos del consumo aparente de los insumos para la construcción muestran, con relación
a igual mes del año anterior, subas de 22,4% en pinturas para construcción; 12,8% en hormigón elaborado; 12,2% en el resto de los insumos (incluye grifería, tubos de acero sin costura y vidrio para construcción); 5,2% en hierro redondo y aceros para la construcción; 4,6% en cemento pórtland; 1,2% en placas de yeso; y 0,5% en asfalto. Por otra parte, se observan bajas de 15,0% en mosaicos graníticos y calcáreos; 8,2% en artículos sanitarios de cerámica; 7,7% en yeso; 7,4% en pisos y revestimientos cerámicos; 0,7% en ladrillos huecos; y 0,2% en cales.
Por su parte, si se analizan las variaciones del acumulado durante los nueve meses de 2026 en su conjunto con
relación a igual período del año anterior, se observan subas de 21,8% en el resto de los insumos (incluye grifería,
tubos de acero sin costura y vidrio para construcción); 10,4% en pinturas para construcción; 3,1% en hierro redondo y
aceros para la construcción; 2,9% en artículos sanitarios de cerámica; 2,3% en hormigón elaborado; y 0,9% en placas
de yeso. Mientras tanto, se observan bajas de 11,6% en yeso; 9,3% en pisos y revestimientos cerámicos; 8,9% en asfalto; 7,5% en mosaicos graníticos y calcáreos; 5,3% en ladrillos huecos; 5,1% en cales; y 2,9% en cemento pórtland.
Perspectivas para el período octubre-diciembre de 2026
Los resultados obtenidos por la encuesta cualitativa de la construcción, realizada a grandes empresas del sector,
muestran expectativas desfavorables con respecto al nivel de actividad esperado para el período octubre-diciembre de 2026.
En efecto, 74,0% de las empresas que realizan principalmente obras privadas prevé que el nivel de actividad del sector no cambiará durante los próximos tres meses, mientras que 15,0% estima que disminuirá y 11,0%, que aumentará. Entre las empresas dedicadas fundamentalmente a la obra pública, 62,4% opina que el nivel de actividad no cambiará durante el período octubre-diciembre de 2026, mientras que 23,5% cree que disminuirá y 14,1%, que aumentará.
Las empresas que realizan principalmente obras privadas y que prevén que la actividad del sector aumentará en los
próximos tres meses indican como principales causas el crecimiento de la actividad económica (36,3%) y la estabilidad de los precios (25,8%). Las empresas que se dedican mayormente a las obras públicas y que estiman una suba de la actividad del sector en los próximos tres meses indican como principales causas los nuevos planes de obras públicas (27,8%) y el reinicio de obras públicas (22,2%).
Las empresas que realizan principalmente obras privadas y que prevén que la actividad del sector disminuirá en los
próximos tres meses indican como principales causas la caída de la actividad económica (28,7%) y la falta de créditos
(19,0%). Las empresas que se dedican mayormente a las obras públicas y que estiman una caída de la actividad del sector en los próximos tres meses indican como principales causas la caída de la actividad económica (28,1%) y los atrasos en la cadena de pagos (21,1%).
Con respecto al tipo de obras que se realizarán en los próximos tres meses (pregunta 5), las empresas que se
dedican principalmente a las obras privadas repartieron su respuesta de la siguiente manera: viviendas, 18,8%;
montajes industriales, 16,8%; edificios industriales, 11,6%; otros, 10,5%; y edificios comerciales, 7,4%; entre otras.
Por su parte, las empresas que se dedican fundamentalmente a obras públicas respondieron principalmente: obras viales y de pavimentación, 40,3%; otras obras de arquitectura, 11,9%; viviendas, 10,7%; distribución de agua y cloacas, 10,7%; y otros, 6,0%; entre otras.
Con relación a la variación estimada para los próximos tres meses de la cantidad de personal ocupado, permanente y
contratado, entre las empresas que se dedican principalmente a obras privadas 79,0% prevé que no habrá cambios,
13,0% estima una disminución y 8,0% un aumento. En el caso de los empresarios que se dedican a obras públicas, 63,1% cree que no habrá cambios, 23,8% estima que disminuirá y el 13,1% restante opina que aumentará.
A la hora de identificar las políticas que incentivarían al sector, las empresas que realizan principalmente obras privadas señalan las políticas destinadas a las cargas fiscales (26,4%) y las destinadas a los créditos de la construcción (22,6%), entre otras. Los empresarios de la construcción que realizan principalmente obras públicas se inclinan por políticas destinadas a los créditos de la construcción (24,5%) y las destinadas a la estabilidad de los precios (22,0%), entre otras.
Con respecto a la evolución de las necesidades crediticias para los próximos tres meses, 46,0% de los respondentes
dedicados a obras privadas estima que no variará, 34,0% no toman créditos y 14,0% cree que aumentarán, entre otras respuestas. Entre los empresarios dedicados a obras públicas, 49,4% dijo que no variará, 27,1% cree que aumentarán y 17,6% no toman créditos, entre otras.
Las necesidades de crédito de las empresas se canalizan mayoritariamente a través del sistema bancario. Las empresas que realizan principalmente obras privadas y aquellas que se dedican mayormente a la obra pública toman crédito en 65,8% y 63,9%, respectivamente, de las bancas privada y pública.