En agosto de 2026, el indicador sintético de la actividad de la construcción (ISAC) muestra una baja de 4,4% respecto a igual mes de 2025. El acumulado del año del índice serie original presenta un aumento de 0,8% respecto a igual período de 2025.
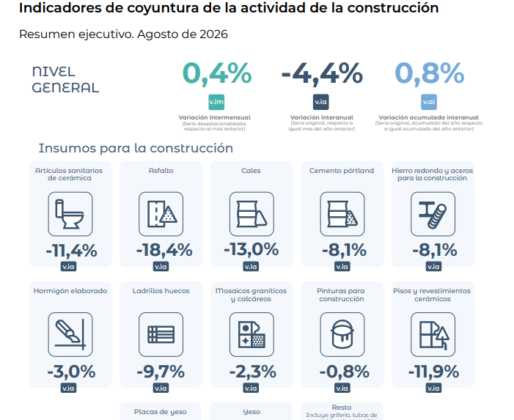 En agosto de 2026, el índice de la serie desestacionalizada muestra una variación positiva de 0,4% respecto al mes anterior y el índice serie tendencia-ciclo registra una variación negativa de 1,1% respecto al mes anterior.
Insumos para la construcción
Los datos del consumo aparente de los insumos para la construcción en agosto de 2026 muestran, con relación a igual mes del año anterior, una suba de 19,4% en el resto de los insumos (incluye grifería, tubos de acero sin costura
y vidrio para construcción); y de 1,2% en placas de yeso. Por otro lado, se observan bajas de 18,4% en asfalto; 17,0%
en yeso; 13,0% en cales; 11,9% en pisos y revestimientos cerámicos; 11,4% en artículos sanitarios de cerámica; 9,7% en ladrillos huecos; 8,1% en hierro redondo y aceros para la construcción; 8,1% en cemento pórtland; 3,0% en hormigón elaborado; 2,3% en mosaicos graníticos y calcáreos; y 0,8% en pinturas para construcción.
Por su parte, si se analizan las variaciones del acumulado durante los meses transcurridos de 2026 en su conjunto con relación a igual período del año anterior, se observan subas de 23,2% en el resto de los insumos (incluye grifería,
tubos de acero sin costura y vidrio para construcción); 8,6% en pinturas para construcción; 4,5% en artículos sanitarios de cerámica; 2,8% en hierro redondo y aceros para la construcción; 0,9% en placas de yeso; y 0,8% en hormigón elaborado. Por otro lado, se observan bajas de 12,2% en yeso; 10,4% en asfalto; 9,5% en pisos y revestimientos cerámicos; 6,4% en mosaicos graníticos y calcáreos; 5,9% en ladrillos huecos; 5,8% en cales; y 3,9% en cemento pórtland.
Perspectivas para el período septiembre-noviembre de 2026
Los resultados obtenidos por la encuesta cualitativa de la construcción, realizada a grandes empresas del sector,
muestran expectativas desfavorables con respecto al nivel de actividad esperado para el período septiembre-noviembre de 2026.
En efecto, 76,2% de las empresas que realizan principalmente obras privadas prevé que el nivel de actividad del sector no cambiará durante los próximos tres meses, mientras que 13,3% estima que disminuirá y 10,5%, que aumentará. Entre las empresas dedicadas fundamentalmente a la obra pública, 53,3% opina que el nivel de actividad no cambiará durante el período septiembre-noviembre de 2026, mientras que 23,9% cree que disminuirá y 22,8%, que aumentará.
Las empresas que realizan principalmente obras privadas y que prevén que la actividad del sector aumentará en los
próximos tres meses indican como principales causas el crecimiento de la actividad económica (28,4%) y la estabilidad de los precios (21,7%). Las empresas que se dedican mayormente a las obras públicas y que estiman una suba de la actividad del sector en los próximos tres meses indican como principales causas los nuevos planes de obras públicas (26,3%) y el reinicio de obras públicas (23,3%).
Las empresas que realizan principalmente obras privadas y que prevén que la actividad del sector disminuirá en los
próximos tres meses indican como principales causas la caída de la actividad económica (32,2%) y los atrasos en la
cadena de pagos (21,4%). Las empresas que se dedican mayormente a las obras públicas y que estiman una caída de
la actividad del sector en los próximos tres meses indican como principales causas la caída de la actividad económica
(27,2%) y los atrasos en la cadena de pagos (23,7%).
Con respecto al tipo de obras que se realizarán en los próximos tres meses (pregunta 5), las empresas que se dedican
principalmente a las obras privadas repartieron su respuesta de la siguiente manera: viviendas, 17,8%; montajes
industriales, 15,3%; edificios industriales, 11,9%; otros, 10,4%; y edificios comerciales, 7,9%; entre otras. Por su parte,
las empresas que se dedican fundamentalmente a obras públicas respondieron principalmente: obras viales y de
pavimentación, 38,3%; otras obras de arquitectura, 14,0%; viviendas, 11,2%; distribución de agua y cloacas, 7,9%; y edificios educacionales, 7,9%; entre otras.
Con relación a la variación estimada para los próximos tres meses de la cantidad de personal ocupado, permanente y
contratado, entre las empresas que se dedican principalmente a obras privadas, 82,7% prevé que no habrá cambios,
11,5% estima una disminución y, 5,8% un aumento. En el caso de los empresarios que se dedican a obras públicas, 58,2% cree que no habrá cambios, 25,3% estima que disminuirá y el 16,5% restante opina que aumentará.
A la hora de identificar las políticas que incentivarían al sector, las empresas que realizan principalmente obras privadas señalan las políticas destinadas a las cargas fiscales (23,7%) y las destinadas a los créditos de la construcción (21,7%), entre otras. Los empresarios de la construcción que realizan principalmente obras públicas se inclinan por políticas destinadas a los créditos de la construcción (28,0%) y las destinadas a las cargas fiscales (20,5%), entre otras.
Con respecto a la evolución de las necesidades crediticias para los próximos tres meses, 48,6% de los respondentes
dedicados a obras privadas estima que no variará, 31,4% no toman créditos y 12,4% cree que aumentarán, entre otras respuestas. Entre los empresarios dedicados a obras públicas, 46,7% dijo que no variará, 26,1% cree que aumentarán y 22,8% no toman créditos, entre otras.
Las necesidades de crédito de las empresas se canalizan mayoritariamente a través del sistema bancario. Las empresas que realizan principalmente obras privadas y aquellas que se dedican mayormente a la obra pública toman crédito en 66,6% y 66,4%, respectivamente, de las bancas privada y pública.