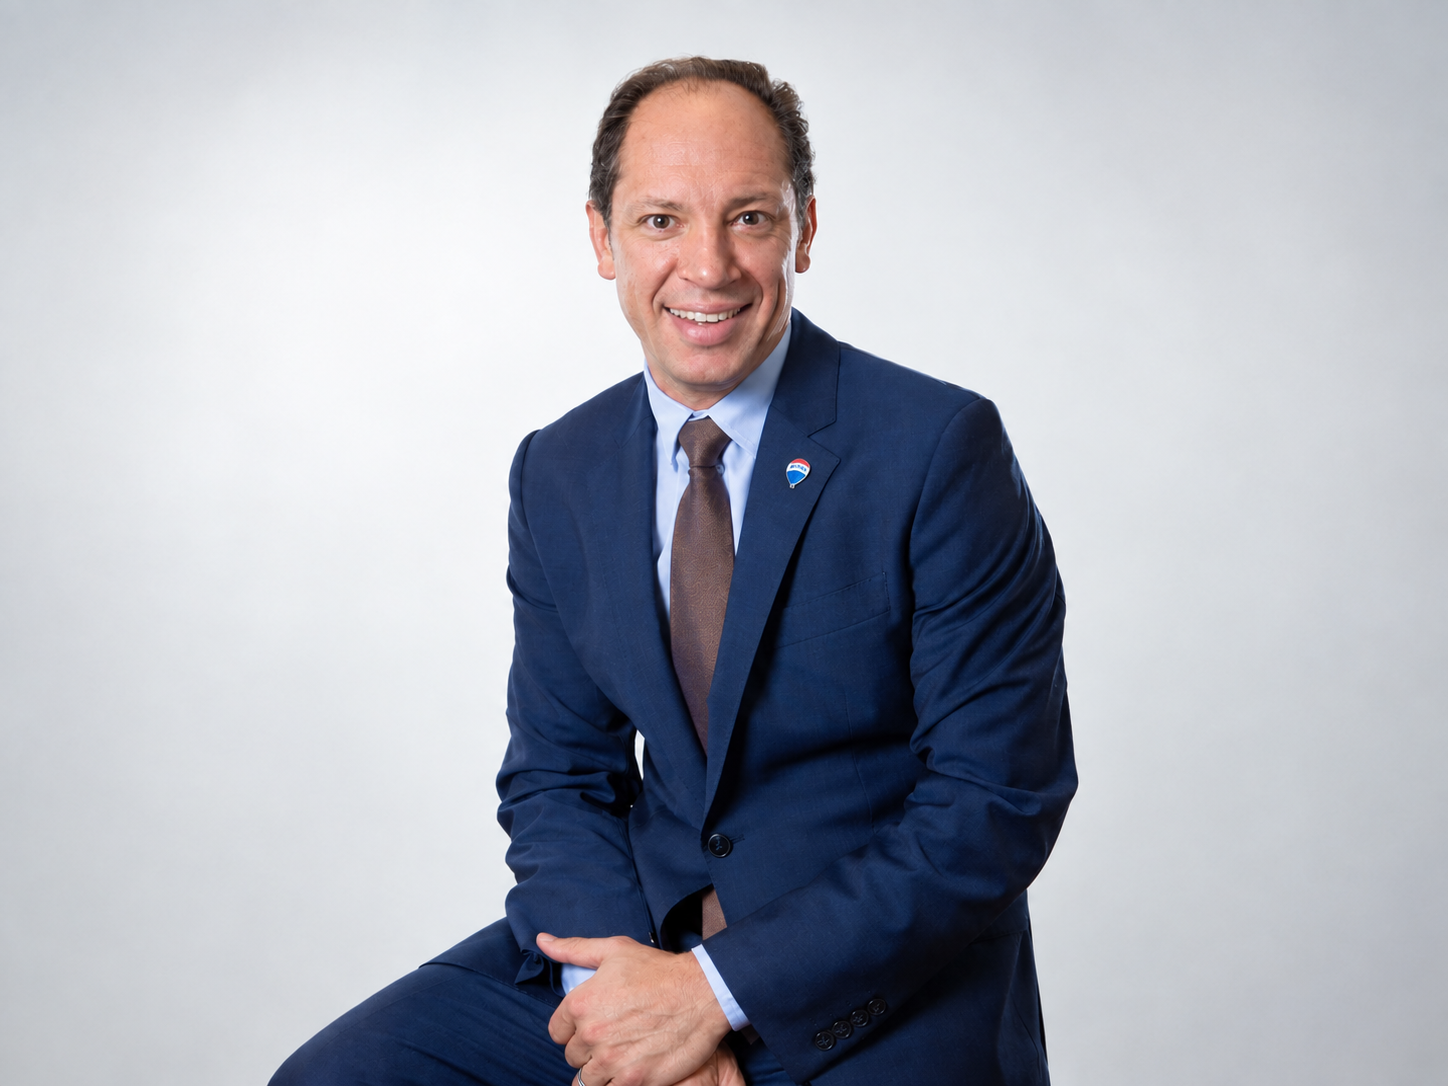
Sebastián Sosa es cordobés y llegó al mundo inmobiliario casi de manera accidental, después de una trayectoria marcada por el vínculo con las personas, el servicio y una experiencia de vida internacional. Hijo de dos profesionales vinculados a iniciativas sociales, durante su adolescencia participó junto a ellos de actividades en hospitales, iglesias y fundaciones, hasta convertirse en misionero en Bielorrusia. Una beca lo llevó luego a Estados Unidos, donde conoció a su esposa, de origen español-norteamericano, Dotti Peñate, y descubrió una actividad que terminaría transformando en proyecto empresarial: el negocio inmobiliario. Desde allí Sosa impulsó la llegada de Remax a la Argentina, hace poco más de una década, junto a su esposa, convirtiéndola en una firma líder en la región, con su red de 200 oficinas en 78 ciudades.
Tras su paso por Salta, en diálogo con Dossierweb, Sosa, como presidente de Remax de Argentina y Uruguay, analiza el escenario actual del mercado inmobiliario, la evolución de las operaciones y el impacto de la falta de crédito hipotecario sobre la demanda. Sostiene que los precios se mantienen relativamente estables, aunque las decisiones son más lentas, los compradores más exigentes y los costos operativos más elevados. También aborda las diferencias entre las distintas regiones del país, el potencial de economías como la minería, el agro y el turismo, y el impacto de Vaca Muerta. Además, plantea que la Argentina necesita recuperar confianza y previsibilidad para desarrollar un sistema financiero capaz de sostener el acceso a la vivienda.
Especial Dossierweb
El sector enfrenta mayores costos, más competencia, clientes más exigentes, y la falta de crédito hipotecario
— ¿Cómo está hoy el mercado inmobiliario argentino? ¿Necesita desregulación o está sobreregulado?
— El mercado está. La actividad inmobiliaria, a diferencia quizás de otras que a veces están más golpeadas o castigadas, está teniendo un nivel apenas un abajo del año pasado. Pero no veo que el mercado esté castigado y golpeado. Hay mercado, los precios están estables, los precios se mantienen y se defienden en el piso donde están parados. Lo que está ocurriendo es que el contexto cambió, es otro, y esto está impactando en el humor de la gente. El operador inmobiliario, el agente inmobiliario, hoy tiene varios frentes abiertos: las tomas de decisiones son más lentas, hay un cliente más exigente, que llega más preparado y con más preguntas, los costos que se han disparado, un mercado más competitivo, préstamos hipotecarios que no están. Y tiene que repartirse la misma cantidad de operaciones que el año pasado, pero con un rendimiento en dólares muy inferior, del orden del 60% menos. Todo eso impacta en el humor de la gente.
— ¿Cómo está la región NOA, el mercado inmobiliario de Salta, Tucumán y Jujuy?
— A Salta creo que le está pasando lo mismo que vemos en el país, sacando a Neuquén que está viviendo otra realidad paralela. Estaremos entre un 5% y un 10% abajo de lo que fue el año pasado. Y Tucumán y Jujuy están muy bien este año, según nuestros números, respecto de lo que había sido el año pasado. El mercado no está viviendo un boom. Nosotros en Jujuy estamos teniendo un muy buen año, pero creo que es un año también está marcado por las expectativas. Hay una expectativa general en el sector de que los préstamos iban a caminar, que la construcción iba a expandirse y que los precios iban a subir. Y toda esa expectativa, a partir de la mitad del año pasado, se empezó a planchar.
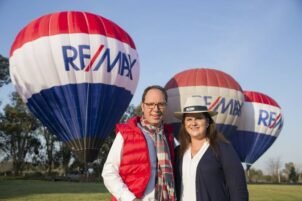
La franquicia argentina cuenta con 200 oficinas en 78 ciudades y más de 9.000 personas, con Sosa y la CEO Dotti Peñate como artífices
— En el inicio de la gestión del presidente (Javier) Milei, el Gobierno planteó los créditos hipotecarios como un horizonte posible. Eso no sucedió. ¿Cuál es tu mirada hoy sobre el acceso al crédito?
— Yo creo que el Gobierno está intentando incentivar, pero no dejan de ser anabólicos. No dejan de ser acciones cortoplacistas. Y no estoy criticando al Gobierno ni culpándolo, porque esto viene arrastrado hace 20 años en la Argentina. El sistema financiero, hipotecario y bancario ha estado roto desde que yo nací. Creo que el Gobierno entiende que es importante e intenta, saca algunas promociones, pero no se soluciona el tema de fondo. Hoy a la persona que le sobra algo de su sueldo, lo saca del banco y la pone en cualquier cosa que le rinda 6, 7, 8, 10 o 12 puntos, asumiendo que además cobrás en blanco. ¿Cómo va un banco a prestarle plata a alguien a 15 años cuando vos dejás la plata durante 30 días? No funciona un país serio así. Entonces, hasta que no solucionemos un tema de fondo, van a ser acciones muy acotadas y cortoplacistas. No estoy en contra de esas acciones, pero la Argentina necesita previsibilidad y confianza.
— Y ahora, en esta relación entre demanda y oferta con la que trabaja el sector, ¿hay un exceso de oferta? ¿Cómo ves la demanda frente a un salario que quedó atrasado y con mayor informalidad?
— Sí, hay una sobreoferta. Hay una caída concreta de la demanda. Argentina, por un lado, es un país muy loco. Yo acabo de volver de Europa y te juro que hoy es más caro comer acá que en Europa. Si mirás el valor del metro cuadrado, cuántos metros cuadrados te comprabas con tu sueldo hace tres años y cuántos te comprás hoy, no cambió proporcionalmente de la misma manera que otros productos. Es verdad que el asalariado en Argentina no llega a comprar su casa, pero, por otro lado, el valor del metro cuadrado no está caro en Argentina. Cuando comparás ciudades argentinas con ciudades de características y dimensiones similares de Perú, Colombia o México, Argentina está barata en el metro cuadrado. En tres años el metro cuadrado no se duplicó ni triplicó, como sí ocurrió con otros costos.
En su paso por Salta, el titular de Remax destacó el buen año del mercado inmobiliario de Jujuy y Tucumán, en contraste con Salta, en leve caída
— ¿Y dónde está la distorsión del mercado? Porque comprar una propiedad puede ser relativamente accesible, pero construir es caro.
— Hoy construir está complicado, porque no reponés un metro construido con lo que cuesta construirlo. Entonces hoy te conviene comprar algo construido. Hoy la mano de obra y los materiales te ponen por arriba y te sacan de mercado, y el consumidor final no está validando ese precio. Entonces, objetivamente, el metro cuadrado en Argentina no está caro. El problema es que no tenemos financiación y los sueldos están descalzados. En Colombia, Perú, Chile o Uruguay existe financiación. Argentina no la tiene. Entonces, cuando vas a tratar de comprar tu casa, por más que el metro cuadrado sea competitivo, no podés acceder a un préstamo hipotecario. Para mí, ahí está nuestro desafío.
— Pensando en 2027, y en esta lógica que vemos de sectores industriales muy golpeados y otros vinculados a energía, minería y recursos naturales con mayor dinamismo, ¿cómo ves el escenario y cómo llega Remax a esa demanda?
— Creo que tenemos un desafío importante por delante y es convertirnos en un país más serio. En la macro creo que se están haciendo cosas buenas, en la micro estamos más complicado, y si no adherimos al proyecto del Gobierno no sé qué puede llegar a pasar. A mí me parece bueno que la sociedad apoye esto a pesar de que le apriete el zapato, o que no vea ningún resultado todavía. Sí creo que la Argentina tiene que seguir construyendo un mercado más previsible, con confianza y con reglas claras. Desde Remax estamos ayudando a nuestros franquiciados a reestructurarse para superar la distorsión que tiene hoy el mercado. Y nosotros tenemos que seguir mirando dónde está la demanda, entender qué necesita el consumidor y adaptarnos a las nuevas realidades de cada región. La clave es no quedarse quieto. El mercado cambia, las personas cambian y nosotros tenemos que acompañar esos cambios, apoyando todo lo que esté a favor del consumidor final.